Qu’est-ce que la CSRD ?
Comprendre les enjeux de durabilité et structurer votre démarche CSRD
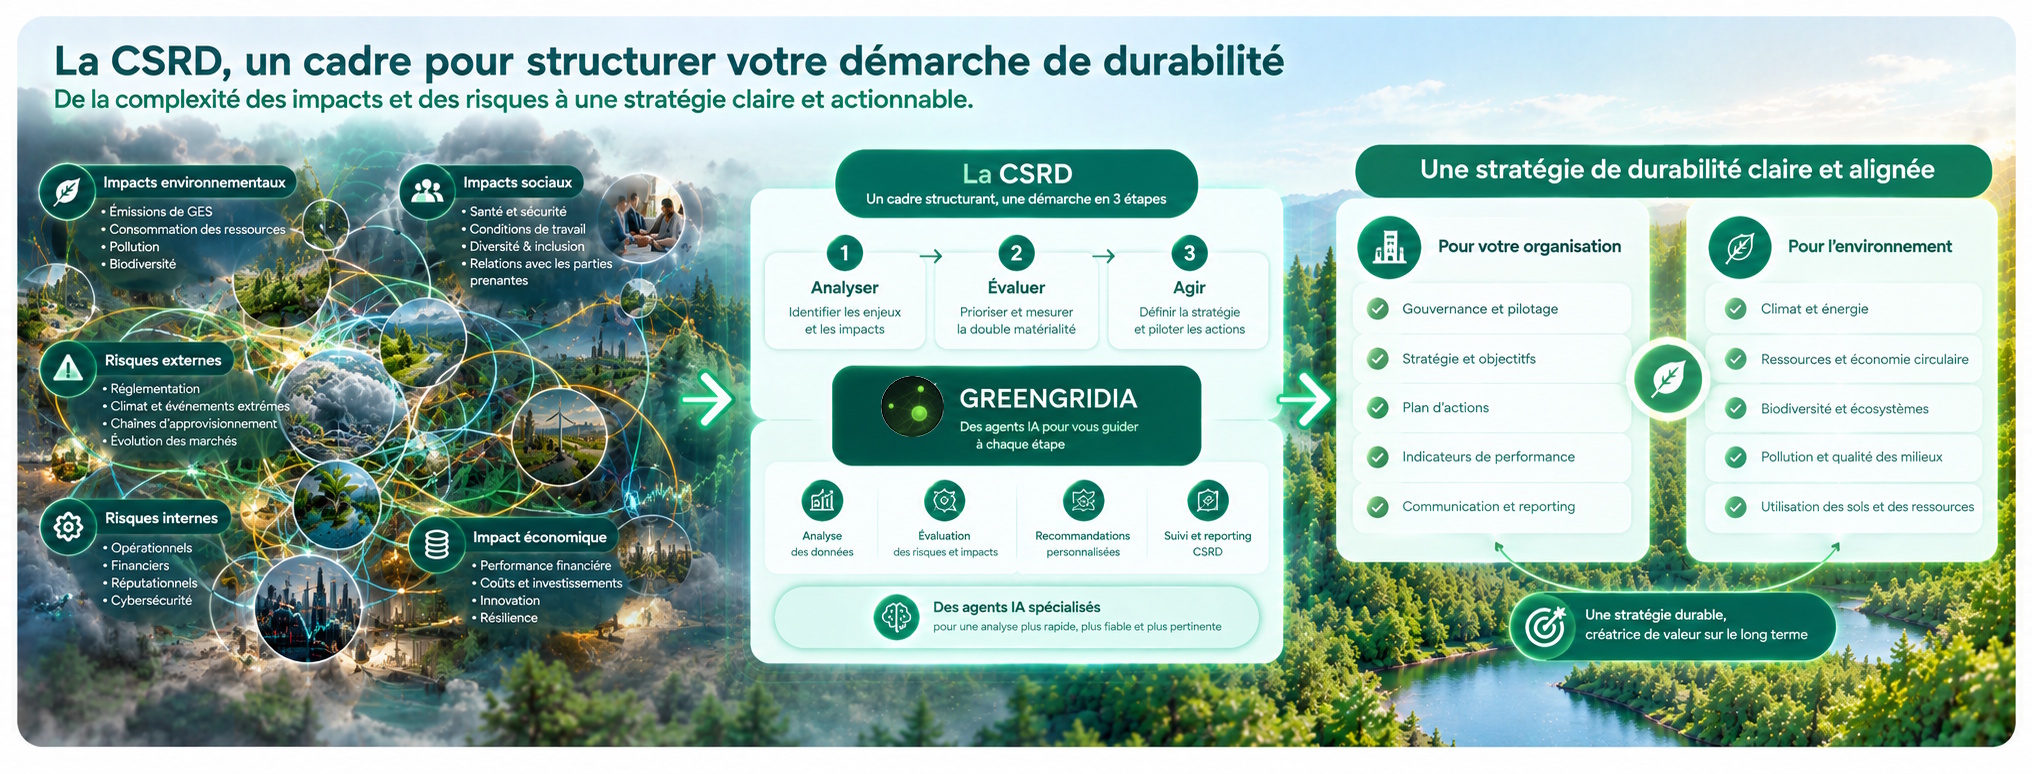
La CSRD et les normes européennes ESRS définissent un cadre de transparence sur les enjeux de durabilité des organisations. La double matérialité est au cœur de cette démarche : elle permet d'identifier les impacts de l'organisation sur l'environnement et la société, ainsi que les risques et opportunités liés à la durabilité susceptibles d'affecter son activité. La matrice de double matérialité permet de visualiser et de hiérarchiser ces enjeux selon leur importance, en couvrant les trois piliers ESG : Environnement, Social et Gouvernance, tout en tenant compte des spécificités de chaque organisation.
La transition environnementale et sociale conduit les entreprises à mieux comprendre leurs impacts, leurs risques et les opportunités liés aux enjeux de durabilité. Mais comment identifier les sujets réellement importants et rendre compte de leurs conséquences sur l'entreprise, la société et l'environnement ?
La CSRD (Corporate Sustainability Reporting Directive), ou directive sur la publication d'informations en matière de durabilité des entreprises, établit un cadre européen destiné à améliorer la transparence et la comparabilité des informations extra-financières publiées par les organisations concernées.
Elle vise à mieux comprendre deux dimensions complémentaires : les conséquences des activités d'une entreprise sur l'environnement et la société, et les effets des enjeux de durabilité sur sa situation économique, ses activités et ses perspectives.
La CSRD ne se limite donc pas à publier des indicateurs ESG. Elle demande aux entreprises concernées de structurer leur analyse des enjeux matériels et de communiquer des informations sur leurs impacts, risques, opportunités, politiques, actions et résultats.
Cette démarche peut également devenir un levier stratégique : elle aide à mieux connaître les risques, à orienter les priorités et à relier les engagements de durabilité aux décisions opérationnelles.
L'enjeu consiste à dépasser le simple reporting pour comprendre les enjeux matériels de l'entreprise et les intégrer à sa stratégie.
La démarche repose sur plusieurs éléments complémentaires :
- La double matérialité : identifier les enjeux importants selon leurs impacts sur l'environnement et la société, mais aussi selon leurs conséquences financières potentielles pour l'entreprise.
- Les ESRS : les European Sustainability Reporting Standards, ou normes européennes d'information en matière de durabilité, précisent les informations à publier sur les enjeux matériels. Elles couvrent notamment le climat, la pollution, l'eau, la biodiversité, l'utilisation des ressources, les questions sociales et la conduite des affaires.
- Les impacts, risques et opportunités (IRO) : analyser les effets positifs et négatifs de l'entreprise, les risques associés aux enjeux de durabilité et les opportunités qui peuvent en découler.
- Les données et les actions : structurer les informations nécessaires au reporting, présenter les politiques et les mesures engagées, puis rendre compte des objectifs et des résultats pertinents.
La double matérialité constitue une étape structurante : elle permet de déterminer quels enjeux doivent être approfondis et quelles informations sont pertinentes au regard des ESRS. Il ne s'agit pas de traiter systématiquement tous les sujets de la même manière, mais de justifier les enjeux retenus à partir des caractéristiques de l'organisation et de sa chaîne de valeur.
Le cadre réglementaire a évolué en 2026. La directive européenne Omnibus I (UE 2026/470) a notamment modifié le périmètre prévu de la CSRD, en retenant des seuils de chiffre d'affaires net supérieur à 450 millions d'euros et d'effectif moyen supérieur à 1 000 salariés pour les entreprises concernées. Sa transposition dans les droits nationaux est prévue au plus tard le 19 mars 2027 : l'applicabilité doit donc être vérifiée selon la situation de chaque organisation et le droit national applicable.
Les ESRS ont également été révisés en 2026 afin de simplifier les exigences de publication. Les normes révisées ont été publiées au Journal officiel de l'Union européenne en septembre 2026, avec une entrée en vigueur prévue le 10 novembre 2026 et une application prévue à partir des exercices ouverts le 1er janvier 2027, avec une possibilité d'application anticipée pour certains exercices 2026. La Commission européenne présente le cadre CSRD et son évolution .
L'objectif n'est pas seulement de satisfaire aux obligations de publication, mais d'identifier les enjeux matériels et de disposer d'informations fiables pour orienter la stratégie de durabilité.
GREENGRIDIA permet de structurer l'analyse des enjeux environnementaux et économiques, de mobiliser l'IA pour exploiter les informations disponibles et de relier les priorités identifiées aux actions opérationnelles. La plateforme s'inscrit ainsi en complément du travail de structuration du reporting, notamment grâce à sa matrice de double matérialité, à ses agents IA spécialisés, au Bilan Carbone et au Diagnostic environnemental.
3.1. Structurer l'analyse des enjeux avec la matrice de double matérialité
La première étape consiste à déterminer quels enjeux de durabilité sont matériels pour l'entreprise, en tenant compte de ses activités, de ses impacts et de son contexte.
La matrice de double matérialité GREENGRIDIA permet de structurer cette analyse en croisant deux perspectives complémentaires :
- La matérialité d'impact : les effets positifs ou négatifs de l'entreprise sur l'environnement et la société, par exemple ses émissions, sa consommation de ressources ou ses conséquences sur la biodiversité.
- La matérialité financière : les effets que les enjeux de durabilité peuvent avoir sur l'entreprise, notamment sur ses coûts, ses activités, sa chaîne d'approvisionnement ou ses perspectives économiques.
Cette double lecture aide à hiérarchiser les enjeux ESG et à identifier les impacts, risques et opportunités qui méritent une attention particulière.
Par exemple, une entreprise dépendante d'une ressource en eau peut examiner à la fois les conséquences de ses prélèvements sur les milieux et les risques économiques liés à une éventuelle raréfaction de cette ressource.
La matrice permet alors de structurer la réflexion et de faire ressortir les enjeux prioritaires à approfondir. Son utilisation doit s'inscrire dans une analyse adaptée à l'organisation, avec des données pertinentes et une validation des conclusions.
3.2. Exploiter les données et approfondir les enjeux grâce aux agents IA spécialisés
Une fois les enjeux identifiés, l'entreprise doit exploiter ses documents, ses données internes et les informations disponibles pour mieux comprendre ses impacts et les risques associés.
GREENGRIDIA mobilise des agents IA spécialisés sur différents enjeux environnementaux, notamment la biodiversité et l'eau. Ils peuvent exploiter les documents transmis et des données ouvertes pour enrichir l'analyse, examiner les caractéristiques des activités ou des projets et faire émerger des points de vigilance.
Par exemple, lorsqu'un enjeu lié à la biodiversité est identifié comme matériel, l'analyse peut être approfondie à partir des caractéristiques des sites, des documents disponibles et des informations environnementales pertinentes. Pour un enjeu climatique, les données d'émissions et de consommation peuvent au contraire devenir prioritaires.
Cette spécialisation permet d'adapter l'analyse à la nature des enjeux plutôt que de traiter toutes les problématiques avec une approche uniforme.
Les informations issues de ces analyses peuvent contribuer à préparer le travail relatif aux enjeux environnementaux couverts par les ESRS. Elles ne remplacent toutefois pas la vérification des données, l'identification complète des informations à publier ni la validation réglementaire du reporting.
3.3. Relier les enjeux matériels aux actions avec le Bilan Carbone et le Diagnostic environnemental
Identifier les enjeux matériels ne suffit pas : il faut également déterminer comment agir et suivre les résultats des mesures retenues.
Le Bilan Carbone GREENGRIDIA permet d'analyser les émissions de l'entreprise, d'identifier les principaux postes d'impact et de faire émerger des recommandations de décarbonation. Les actions sélectionnées peuvent être associées à des KPI, à des investissements et à des trajectoires de réduction des émissions à court et long terme.
Le Diagnostic environnemental GREENGRIDIA complète cette approche en examinant les composantes d'un projet au regard des enjeux environnementaux pertinents. Il contribue à produire des recommandations, à structurer un plan d'action et à suivre les initiatives à l'aide de KPI.
Sa matrice business-environnement permet également d'évaluer les composantes d'un projet selon des critères de performance économique et environnementale. Cette matrice est distincte de la matrice réglementaire de double matérialité : elle sert à examiner les composantes d'un projet, tandis que la double matérialité vise à hiérarchiser les enjeux ESG de l'entreprise.
Prenons une entreprise qui identifie le climat et la consommation de ressources comme des enjeux prioritaires. Le Bilan Carbone peut l'aider à structurer les actions de réduction des émissions ; le Diagnostic environnemental peut approfondir certains projets de réduction des consommations, avec des KPI pour suivre leur mise en œuvre et leurs effets.
3.4. Relier reporting, stratégie et décision
Une démarche CSRD devient réellement utile lorsqu'elle rapproche trois dimensions :
- Les enjeux matériels : quels impacts, risques et opportunités doivent être traités en priorité ?
- Les actions : quelles mesures engager et quels moyens mobiliser ?
- Les résultats : comment suivre les progrès et évaluer l'efficacité des actions ?
GREENGRIDIA permet de relier l'analyse des enjeux, l'exploitation des données, les recommandations et les KPI. La double matérialité contribue à définir les priorités ; les agents IA spécialisés approfondissent certains enjeux environnementaux ; le Bilan Carbone et le Diagnostic environnemental permettent de structurer des plans d'action complémentaires.
Passer de l'analyse ESG à un accompagnement opérationnel
La préparation d'une démarche CSRD peut également nécessiter un accompagnement plus global pour organiser les travaux, approfondir les analyses et traduire les priorités en décisions.
The Sustainable Grid propose des prestations d'accompagnement clé en main qui peuvent compléter l'utilisation de GREENGRIDIA selon les besoins de l'organisation. La plateforme apporte ses outils d'analyse et de structuration, tandis que l'accompagnement permet d'adapter la démarche au contexte de l'entreprise et à ses objectifs.
Cette complémentarité est particulièrement pertinente lorsque l'entreprise doit articuler plusieurs chantiers : analyse de double matérialité, compréhension des enjeux carbone, diagnostic environnemental de ses activités ou projets, hiérarchisation des actions et définition des indicateurs de suivi.
Il reste essentiel de distinguer cet accompagnement opérationnel de la production complète du reporting réglementaire : les informations à publier, la conformité aux ESRS applicables et la validation finale doivent être examinées en fonction des obligations de l'entreprise.
Il ne s'agit pas seulement de produire un reporting de durabilité, mais d'utiliser l'analyse des enjeux matériels pour orienter les investissements, les actions et les décisions de l'entreprise.
À retenir
De l'analyse des enjeux matériels aux décisions stratégiques
La CSRD établit un cadre européen de publication d'informations en matière de durabilité. Elle s'appuie sur les ESRS et sur l'analyse de double matérialité pour identifier les impacts, risques et opportunités qui doivent être traités dans le reporting des organisations concernées.
Avec GREENGRIDIA, cette démarche peut être enrichie par la matrice de double matérialité, les agents IA spécialisés dans les enjeux environnementaux, le Bilan Carbone et le Diagnostic environnemental. Ces outils permettent de relier l'analyse des enjeux aux recommandations, aux plans d'action et au suivi des KPI. Les prestations clé en main de The Sustainable Grid peuvent compléter ce dispositif selon les besoins de l'organisation.
L'essentiel en trois points
La CSRD structure l'analyse des enjeux. La véritable valeur stratégique consiste à transformer ces enjeux en décisions et en actions mesurables.